

Informes de valorización · Santiago de Chile
Valorización de empresas.
Informes independientes, con sustento técnico y el respaldo de una firma auditora regulada por la CMF.
Ley 21.850 · Repatriación de capitales
Repatriar con respaldo.
Desde el 1 de enero de 2027 y durante un año, la Ley 21.850 abre un régimen extraordinario para regularizar e ingresar al país bienes y rentas mantenidos en el extranjero. Cuando hay participaciones en sociedades, el valor debe sustentarse con un informe respaldado por una firma auditora inscrita en la CMF.
Tasa del impuesto si los recursos ingresan a Chile.
Tasa si los recursos se mantienen en el extranjero.
Informe con el respaldo de Jullian Consultores, firma auditora inscrita en la CMF (Registro N° 114).
El paso siguiente
Repatriar y luego donar.
Con el patrimonio en Chile y en regla, la rebaja de 50% del impuesto a las donaciones —desde diciembre de 2026 y durante 12 meses— permite planificar el traspaso a la siguiente generación. Acompañamos ambos pasos: la valorización para la repatriación y la de la donación.
Referencia: Ley N° 21.850, publicada en el Diario Oficial el 17-10-2026. No constituye asesoría tributaria ni legal.
Contexto normativo
La facultad de tasación del artículo 64, reforzada por la Ley 21.713, exige que las operaciones patrimoniales se realicen a valor de mercado y con respaldo técnico.
El SII puede tasar cuando el valor pactado difiere notoriamente del de mercado.
La Ley 21.850 rebaja a la mitad el impuesto a las donaciones durante 12 meses, desde diciembre de 2026.
El servicio
Un informe, tres capas de rigor.
Verificación
Auditoría y verificación de la información financiera que sirve de base a la valorización.
Jullian Consultores
Valorización
Modelación financiera, aplicación de metodologías y construcción del informe, con supuestos explícitos.
Rodrigo Méndez
Validación
Revisión de los criterios de valorización por una firma auditora regulada por la CMF.
Jullian Consultores
Doble respaldo: el rigor contable-tributario de una firma auditora regulada, más el criterio de negocio de quien ha operado empresas.
Aplicaciones
Cuándo se necesita.
Repatriación de capitales (Ley 21.850)
Valorización de participaciones para el régimen de la Ley 21.850, vigente desde el 1 de enero de 2027, con el respaldo de una firma auditora inscrita en la CMF.
Reorganizaciones empresariales
Fusiones, divisiones y aportes a valor de mercado.
Enajenaciones entre relacionados
Compraventas dentro del grupo con respaldo frente al SII.
Herencias y donaciones (Ley 16.271)
Valor de mercado para planificación patrimonial.
Fondos de inversión privados
Aportes y rescates de FIPs documentados.
Controversias tributarias
Sustento pericial en fiscalizaciones, reclamos y litigios.
Abogados, contadores y family offices
El informe técnico que complementa la asesoría legal, tributaria y patrimonial.
Trayectoria
Doble respaldo.
Firma auditora
Jullian Consultores
Más de cincuenta años de auditoría y consultoría tributaria. Firma regulada por la Comisión para el Mercado Financiero y miembro de MGI Worldwide. Aporta la verificación de la información financiera y la validación de los criterios de valorización.
- Auditor externo inscrito en la CMF · Registro N°114 · Inspector de Cuentas N°1055.
- MGI Worldwide: red global Top 20, más de 8.000 profesionales en más de 100 países.
- Socios y profesionales senior participan directamente en cada compromiso.
+50 años · Regulada CMF · MGI Worldwide
Ver web Jullian Consultores →Criterio de negocio
Rodrigo Méndez
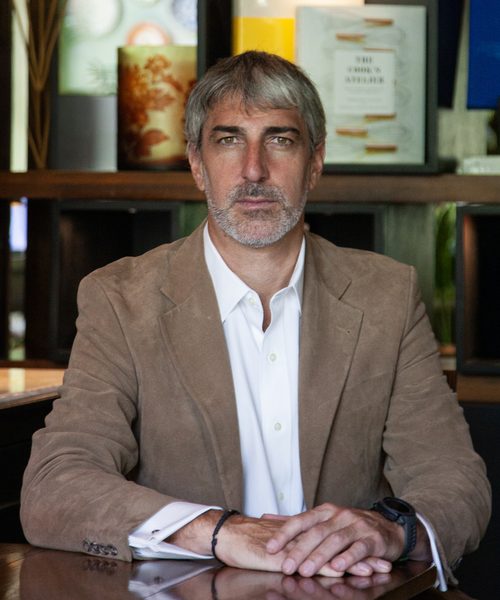
Más de veinte años en estrategia, fusiones y adquisiciones e inversiones. Ex gerente general de family office, con experiencia en private equity y en la conducción de empresas. Aporta la modelación financiera y el criterio de negocio.
- 8 años como CEO de un family office chileno: estrategia de la familia empresaria y gestión de activos reales y financieros.
- Private equity: análisis de más de 300 compañías y adquisición de 6, con valorización, due diligence, negociación y desinversión.
- Ha sido director de Nubox, Federal, BBR, Proes y Agrícola Teraike, y miembro del comité financiero de Grupo Colgram (Colloky, Opaline y Zolkan).
- Ingeniero Civil Industrial UC (2003), MBA HEC Paris (2008), Diplomado en Tributación UAI (2022) y especialización en Herencias y Donaciones (ITF, 2026).
- Profesor de Evaluación de Proyectos, Ingeniería Comercial, Universidad del Desarrollo (2020-2021).
+20 años · Estrategia y M&A · Ex CEO family office
Ver perfil en LinkedIn →Herramienta gratuita
¿Heredar o donar?
La rebaja transitoria del 50% del impuesto a las donaciones abre una ventana de planificación patrimonial. Calcule el impacto de traspasar en vida versus heredar.
Usar la calculadoraCálculo referencial sobre la escala de la Ley 16.271 · no constituye asesoría tributaria ni legal.
Preguntas frecuentes
Preguntas frecuentes.
¿Necesito un informe de valorización para la repatriación de capitales (Ley 21.850)? +
El régimen de repatriación rige desde el 1 de enero de 2027, por un año. Si la operación exige valorizar participaciones en sociedades, el informe debe contar con el respaldo de una firma auditora inscrita en la CMF, como Jullian Consultores (Registro N° 114). En una primera conversación, sin costo, revisamos si su caso lo requiere.
¿Cuándo se necesita un informe de valorización? +
Cuando una operación patrimonial —venta, aporte, herencia, donación o reorganización— debe defenderse a valor de mercado ante el SII o ante terceros.
¿Sirve para efectos tributarios? +
Sí. El informe documenta metodología, supuestos y fuentes de información, que es el estándar de sustento que la autoridad espera después de la Ley 21.713.
¿Qué exige el artículo 64 del Código Tributario? +
Faculta al SII para tasar cuando el valor pactado difiere notoriamente de los de mercado. Un respaldo técnico independiente, emitido antes de la operación, reduce ese riesgo.
¿Cómo se determina el valor de mercado de acciones o derechos sociales? +
Combinando metodologías según la naturaleza de la empresa —flujos descontados, múltiplos comparables, valor patrimonial ajustado— sobre información financiera verificada.

Contacto
Conversemos.
Una primera conversación, sin costo, para entender su operación y evaluar si un informe de valorización es el camino correcto.